


銀色債券2026值得抽嗎?長者退休現金流與風險管理全分析

香港不少退休人士近年都關注「銀色債券2026」最新安排。對長者而言,退休後最擔心的往往不是一次性開支,而是長期穩定現金流,包括日常生活、醫療支出,以及照顧需要增加後的額外負擔。
相比高風險投資產品,銀色債券一直被視為較穩陣的選擇。不過,是否人人都適合認購?長者中心、社福機構又應如何協助會員理解相關風險與退休規劃?本文會從實際生活角度分析。
銀色債券2026是甚麼?
銀色債券是香港政府專為長者推出的零售債券產品,主要對象為60歲或以上香港居民。產品特點通常包括:
設有保證息率
定期派息
持有至到期可取回本金
波動性較股票低
對不少退休人士來說,銀色債券吸引之處在於「可預計收入」。尤其在定期存款利率反覆、股票市場波動較大的環境下,穩定派息能幫助長者更容易安排每月生活開支。
不過,銀色債券並不等於完全無風險。若長者將過多資金集中於單一產品,亦可能影響流動資金安排。例如突然醫療需要、家居照顧支出增加,都可能需要較高現金儲備。
長者投資最容易忽略的退休風險
很多人討論銀色債券2026時,只集中比較息率,但其實退休規劃還有幾個容易被忽略的問題。
首先是「長壽風險」。現時香港人平均壽命持續上升,不少退休人士需要準備20年以上退休生活。即使有穩定派息,如果醫療及照顧成本持續增加,實際購買力仍有可能下降。
其次是「認知與資訊落差」。部分高齡人士未必能完全理解投資產品細節,例如配售機制、提前套現安排、利率變動等。當市場資訊過多時,容易感到混亂。
另外,不少獨居長者即使有一定資產,真正困擾反而是缺乏日常支援。例如忘記覆診、漏服藥物、缺少情緒陪伴等,這些問題往往比投資回報更直接影響生活質素。
社福機構如何支援長者理財與日常照顧
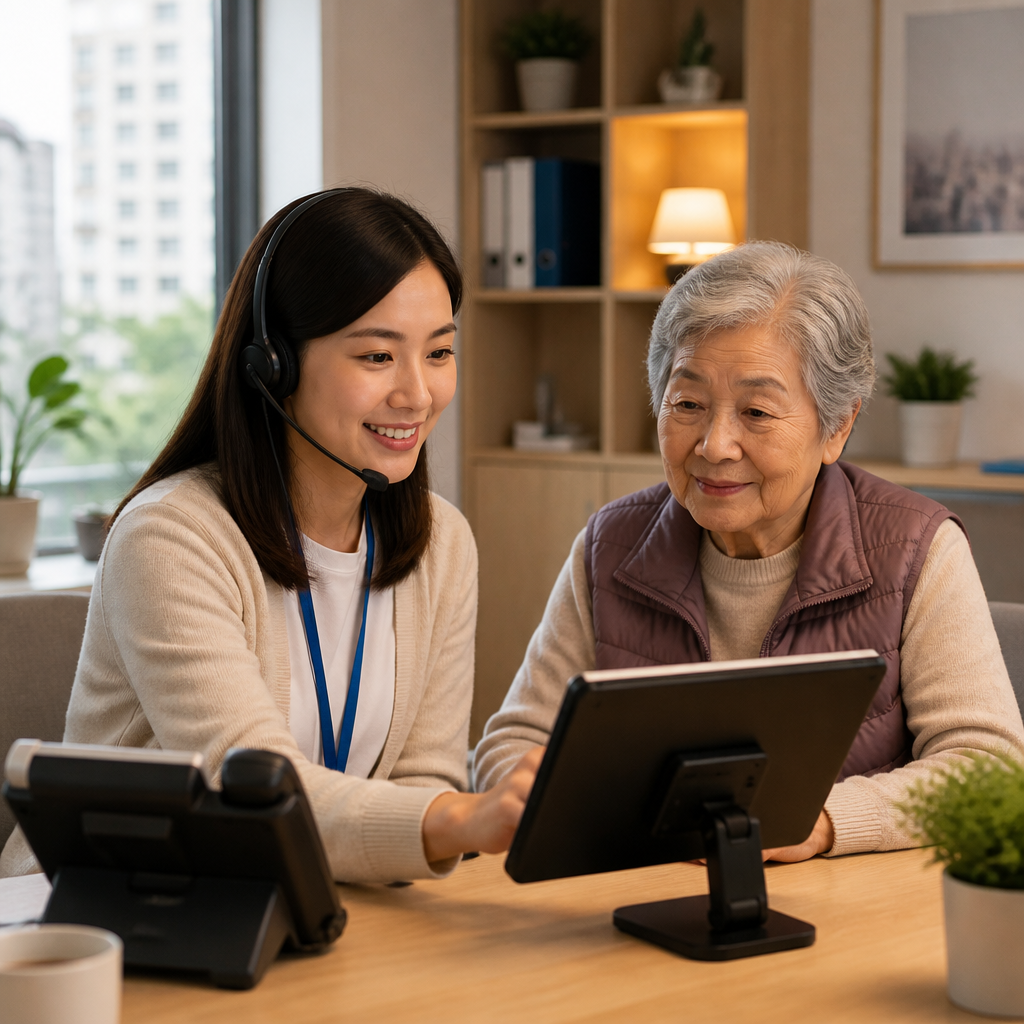
近年不少長者中心開始將「財務健康」與「日常關顧」一併處理。原因很簡單:退休生活是否安心,不只取決於投資收益,也包括健康管理與社交支援。
例如當長者參與銀色債券2026認購時,社工除了協助理解產品內容,亦可同步了解其生活狀況,包括:
是否獨居
有否定時服藥
是否容易忘記重要日期
是否缺乏固定聯絡人
這類跟進工作以往非常依賴人手,但近年社福界面對人手不足問題,單靠電話關懷已相當吃力。
因此,一些長者中心開始引入AI語音關懷工具,例如 CareRing AI 傾.聽 AI。系統可透過AI語音技術,自動進行關懷來電、服藥提醒,以及基本狀況跟進。
對前線社工而言,這類工具並非取代人手,而是協助處理高頻、重複性的日常聯絡工作,讓團隊能將更多時間集中在高風險個案。
尤其當長者投資與退休安排愈來愈複雜,單純一次性講座未必足夠。透過持續關懷與定期提醒,能更早發現長者情緒、健康或生活上的變化。
銀色債券2026適合哪些長者?
一般而言,如果長者屬於以下情況,銀色債券可作為退休資產配置的一部分:
偏好低風險投資
希望獲得穩定派息
已預留足夠流動現金
不打算短期動用本金
但若本身醫療開支較高,或未建立緊急備用資金,就不應將大部分積蓄投入單一債券產品。
另外,家人及照顧者亦應留意,長者在投資決策期間,是否真正理解產品內容。若發現長者記憶力下降、經常遺漏資訊,便需要更多陪伴與協助。
長者退休安全感不只來自利息
銀色債券2026之所以受歡迎,反映不少香港長者都希望在退休後保留穩定收入來源。不過,真正影響退休生活質素的,除了投資回報,還包括健康、社交支援,以及日常照顧網絡。
對社福機構及長者中心而言,未來的挑戰不只是協助長者理解金融產品,更是如何在人手有限下,持續提供關懷與跟進。
當AI語音關懷、服藥提醒等工具逐漸普及,機構有機會以較低成本接觸更多長者,同時提升日常照顧覆蓋率。對不少獨居或高齡人士而言,穩定的關懷聯繫,往往比單一投資收益更能帶來安心感。


留言